Regla 50/30/20: cómo dividir tu sueldo, con ejemplos
Qué es la regla 50/30/20, qué va en cada parte y cómo adaptarla si tu sueldo no alcanza. Con ejemplos en dólares y una versión para épocas difíciles.
Cobras, pagas lo urgente y, sin saber muy bien cómo, a mitad de mes ya no queda nada. No es falta de fuerza de voluntad: casi siempre es falta de un plan sencillo para el dinero que entra. La regla 50/30/20 es exactamente eso: una forma fácil de repartir tus ingresos sin hojas de cálculo complicadas.
Qué es la regla 50/30/20
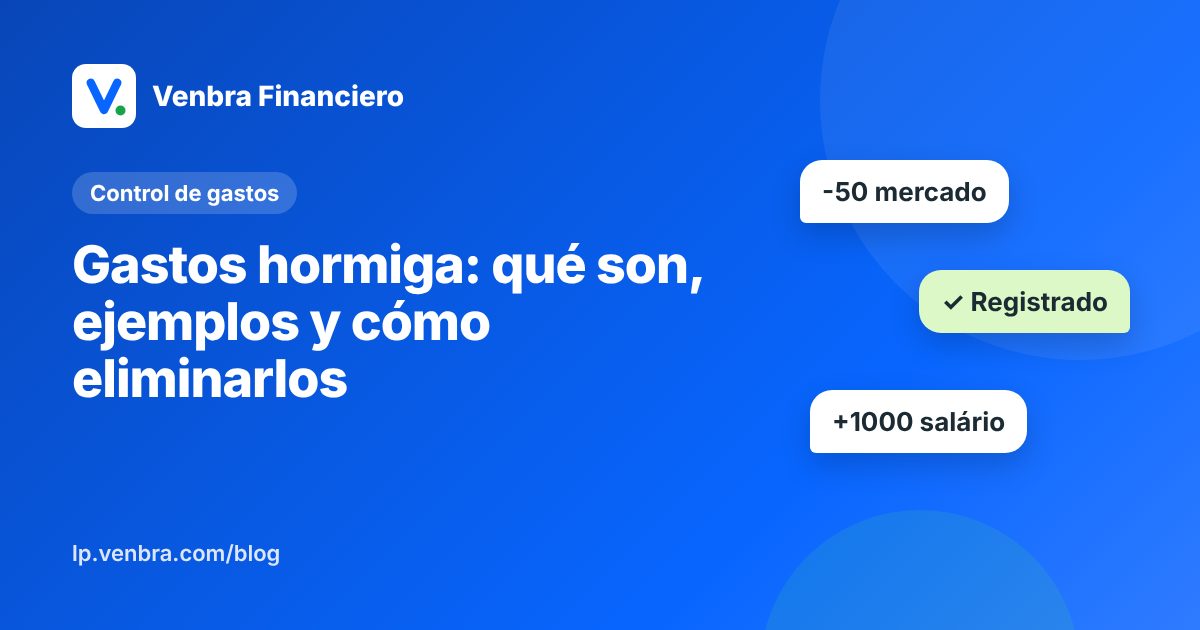
La regla 50/30/20 divide tu ingreso neto (lo que de verdad recibes, ya sin descuentos) en tres partes:
- 50% para necesidades: lo que tienes que pagar para vivir.
- 30% para gustos: lo que hace la vida más agradable, pero no es imprescindible.
- 20% para tu futuro: ahorro, fondo de emergencia, metas y pagos extra de deudas.
La popularizaron la senadora estadounidense Elizabeth Warren y su hija, Amelia Warren Tyagi, en el libro All Your Worth. Su éxito está en la simplicidad: en lugar de controlar decenas de categorías, solo vigilas tres números.
Qué va en cada parte
Necesidades (50%)
Son los gastos que, si dejaras de pagarlos, te traerían un problema serio:
- Alquiler o cuota de la vivienda y condominio
- Luz, agua, gas, internet y teléfono
- Mercado (lo básico)
- Transporte para trabajar o estudiar
- Salud y medicinas
- Cuota mínima de tus deudas
Gustos (30%)
Son elecciones. Puedes vivir sin ellas, pero son parte de una vida equilibrada:
- Comer fuera y delivery
- Streaming, gimnasio y suscripciones
- Ropa más allá de lo necesario
- Salidas, viajes y regalos
Futuro (20%)
Es el dinero que trabaja para tu "yo" de mañana:
- Fondo de emergencia
- Metas: un viaje, un curso, una moto, la inicial de una vivienda
- Inversión a largo plazo
- Pagar deudas por encima de la cuota mínima
Consejo: trata ese 20% como una cuenta más por pagar. Sepáralo el mismo día que cobras, no a fin de mes con "lo que sobre", porque casi nunca sobra.
Ejemplos con distintos ingresos
Así queda la división con ingresos netos mensuales en dólares:
| Ingreso neto | Necesidades (50%) | Gustos (30%) | Futuro (20%) |
|---|---|---|---|
| US$ 400 | US$ 200 | US$ 120 | US$ 80 |
| US$ 800 | US$ 400 | US$ 240 | US$ 160 |
| US$ 1.500 | US$ 750 | US$ 450 | US$ 300 |
| US$ 3.000 | US$ 1.500 | US$ 900 | US$ 600 |
Si cobras en otra moneda, el cálculo es el mismo: multiplica tu ingreso neto por 0,5, por 0,3 y por 0,2.
¿Y si mi sueldo no alcanza para el 50%?
Es lo que pocos cuentan: en muchos países de Latinoamérica, la comida y la vivienda se llevan bastante más de la mitad del sueldo. Si tus necesidades pasan del 50%, la regla no falló: te está mostrando dónde está el aprieto. Puedes adaptarla:
- 60/20/20: cuando los gastos fijos son altos, recorta gustos y protege el ahorro.
- 70/20/10: en épocas difíciles, lo importante es seguir guardando algo, aunque sea poco.
- 50/20/30: si tienes deudas caras, como la tarjeta de crédito, usa ese 30% para salir de ellas más rápido.
Si además mandas dinero a tu familia en otro país, trata ese envío como una necesidad y planifícalo desde el principio, en lugar de sacarlo de lo que sobre.
Cómo aplicarla en 4 pasos
- Calcula tu ingreso neto. Usa lo que realmente cobras. Si tus ingresos varían (trabajo independiente, comisiones, propinas), toma el promedio de los últimos tres meses o, para ir a lo seguro, el mes más bajo.
- Anota tus gastos durante un mes. Sin datos, solo estás adivinando. Marca cada gasto como necesidad, gusto o futuro.
- Compara con la regla. ¿Los gustos se llevan el 45%? Ya sabes exactamente dónde ajustar.
- Automatiza el ahorro. Separa el 20% (o lo que puedas) apenas cobres, en una cuenta distinta a la del día a día.
Errores frecuentes
- Calcular con el sueldo bruto. Usa siempre lo que llega a tu bolsillo.
- Llamar necesidad a un gusto. El teléfono es necesidad; el plan más caro, quizá no.
- Olvidar los gastos del año. Útiles escolares, impuestos, regalos de diciembre: guarda un poco cada mes para ellos.
- Rendirse el primer mes. El primer mes sirve para conocer tu realidad; los ajustes llegan después.
Preguntas frecuentes
¿La regla 50/30/20 se calcula con el sueldo bruto o neto?
Con el sueldo neto: lo que de verdad recibes después de impuestos y descuentos.
¿Dónde entran las deudas en la regla 50/30/20?
La cuota mínima va en necesidades, porque no pagarla genera intereses y recargos. Todo lo que pagues de más para salir antes de la deuda entra en el 20% del futuro.
¿Sirve la regla 50/30/20 si gano poco?
Sí, pero probablemente con otra proporción, como 70/20/10 o incluso 80/15/5. Lo importante es crear el hábito de apartar algo para el futuro y saber a dónde va tu dinero.
¿Necesito una hoja de cálculo para seguirla?
No. Lo que necesitas es saber cuánto gastas en cada grupo. Una app de control de gastos hace la suma por ti y te muestra a fin de mes si te mantuviste dentro del plan.
Contenido producido por el equipo de Venbra Financiero, app de finanzas personales en español y portugués.
Este contenido es informativo y no reemplaza la orientación de un profesional financiero.